Français


L’instabilité autour du détroit d’Hormuz n’est plus seulement une question de géopolitique ; elle est devenue un enjeu de coûts pour les entreprises d’emballage. Par exemple, le pétrole brut Brent est passé d’environ 69 $ le baril avant l’escalade de février 2026 à un sommet de plus de 138 $ début avril, et a oscillé à plusieurs reprises tout au long de l’été, au gré des tensions entre les États-Unis et l’Iran qui s’intensifiaient puis retombaient. À la mi-août, le pétrole se négociait près de 95 $ le baril, en forte hausse par rapport aux ~70 $ observés seulement quelques semaines auparavant après un cessez-le-feu de courte durée.
Le résultat n’est pas une augmentation uniforme des coûts d’emballage, mais une série de chocs qui se chevauchent et traversent chaque substrat différemment. Le plastique est le plus directement touché par les matières premières pétrochimiques, tandis que le papier, le métal et le verre absorbent les hausses de coûts d’intrants par le biais de l’énergie, du fret, des matières premières et des contraintes de capacité. Pour les propriétaires d’entreprise et les investisseurs, les questions importantes sont de savoir à quelle vitesse les coûts atteignent le convertisseur, combien de temps ils persistent, et combien de coûts peuvent être transmis aux clients.
Les emballages plastiques sont touchés en premier, et le plus durement.
Parmi tous les matériaux utilisés par les convertisseurs d’emballages, le plastique est celui qui est le plus directement lié aux marchés pétrochimiques et énergétiques. Les résines utilisées pour fabriquer la plupart des composants d’emballage (polyéthylène PE, polypropylène PP, polyéthylène téréphtalate PET et polystyrène PS) sont raffinées à partir de matières premières dérivées du pétrole et gaz, bien que leur exposition au pétrole brut varie selon la résine, le procédé de production et la région.
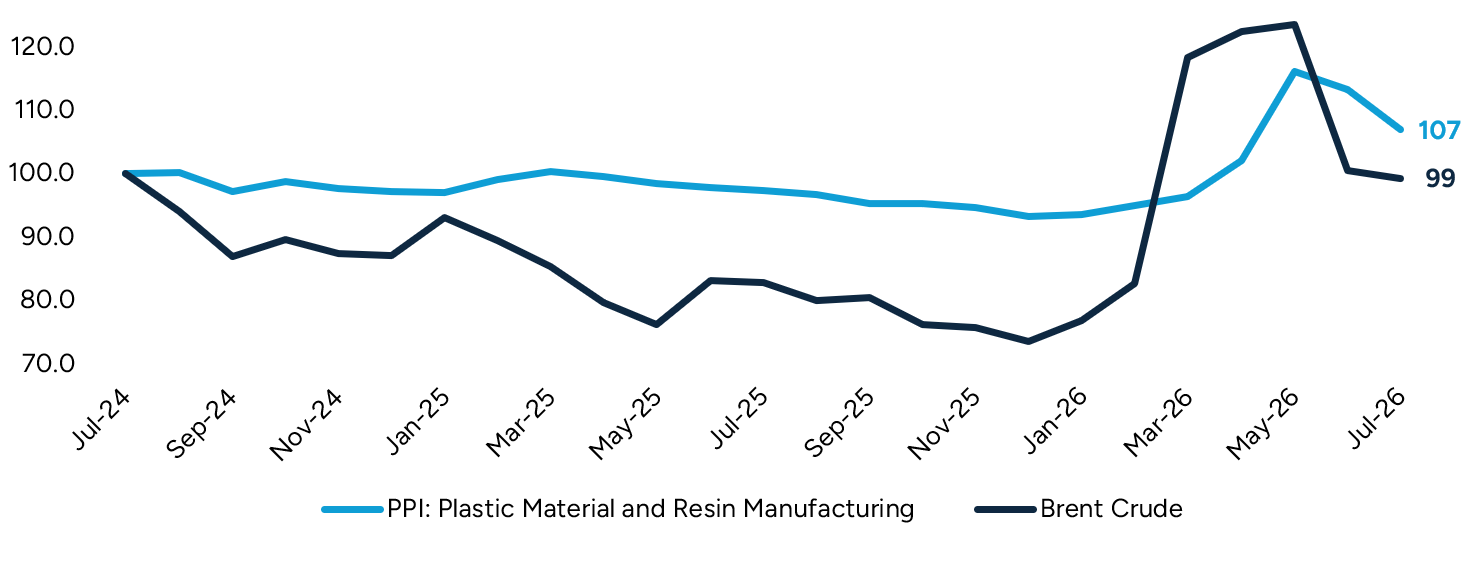
Le brut seul n’explique pas la hausse des prix de la résine en 2026. Les volumes pétrochimiques de résine et de précurseurs du Moyen-Orient (par exemple, éthylène, propylène et paraxylène) sont restés bloqués derrière le détroit d’Ormuz, resserrant l’offre mondiale et faisant grimper les prix de la résine plus rapidement que les coûts des matières premières sous-jacentes. En Europe, l’indice Flexible Packaging Europe montre une hausse de 97 % du film polypropylène orienté biaxialement (BOPP) au deuxième trimestre 2026, de 40 % du film PET, de 38 % du polyéthylène haute densité (PEHD) et de 31 % du polyéthylène basse densité (PEBD). Les producteurs américains de polyéthylène ont été moins exposés au choc immédiat des prix du pétrole, mais la forte demande à l’exportation a poussé les usines à environ 98-99 % de leur capacité en mars et avril 2026, réduisant la disponibilité sur le marché intérieur et faisant grimper les prix spot du polyéthylène, même si les coûts des matières premières sont restés relativement stables. Les stocks se sont reconstitués en mai, allégeant une partie de la pression.
Le conflit dans le détroit d’Ormuz a directement conduit à la hausse des coûts des intrants. Environ un cinquième du pétrole mondial passe normalement par cette voie navigable, et le trafic maritime a fortement diminué à chaque reprise des combats, la plus récente après que les États-Unis ont rétabli un blocus naval à la mi-juillet. Comme la hausse du coût des matières premières met 60 à 90 jours à se répercuter chez les emballeurs, chaque flambée relance le compte à rebours avant que la précédente augmentation ne soit répercutée, obligeant de nombreux transformateurs à absorber une hausse alors qu’une nouvelle arrive.
Figure n°1 : Tendance des prix du pétrole
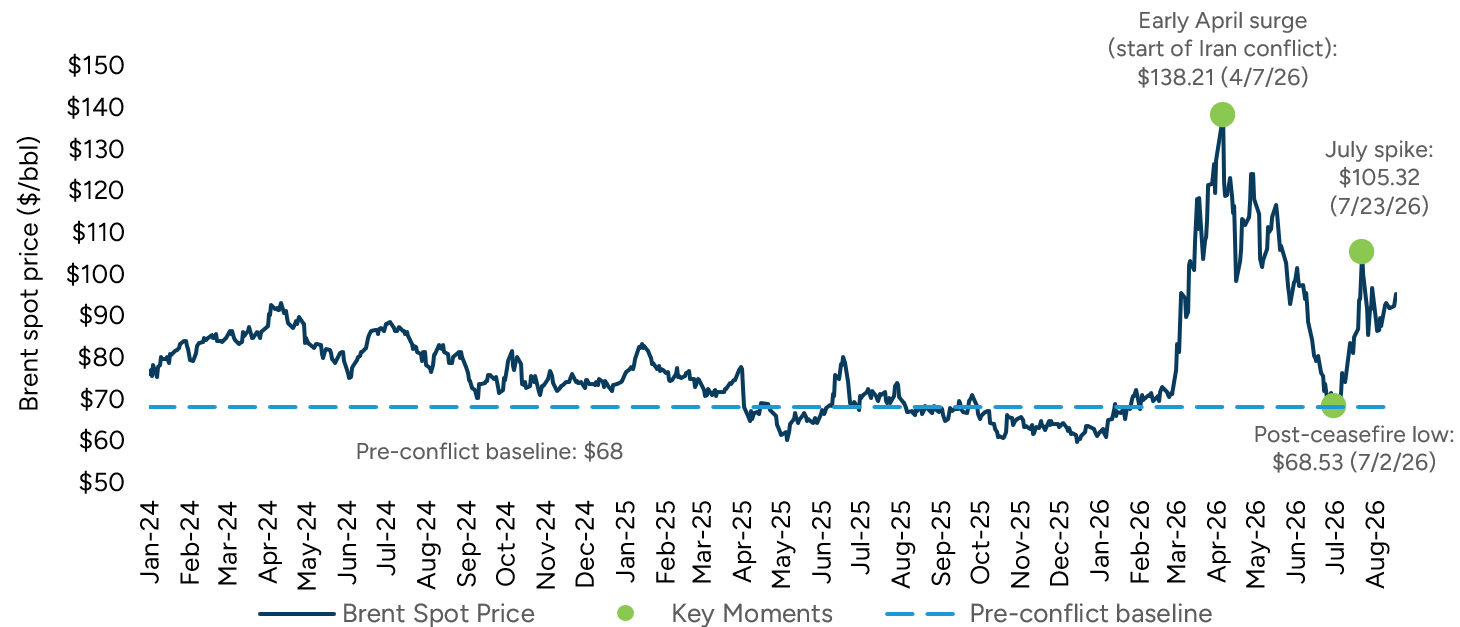
Figure n°2 : Prix de la résine vs. prix du pétrole (indexé sur juillet 2024)
Le papier, le métal et le verre ne sont pas épargnés
Le papier, le métal et le verre ne sont pas des dérivés de la résine plastique, mais les prix du fret, de l’énergie et des métaux ont tous fortement augmenté, exerçant une pression à la hausse sur les coûts d’intrants pour tous les matériaux d’emballage. Le Qatar est l’un des plus grands exportateurs mondiaux de gaz naturel liquéfié (GNL), et ses expéditions doivent passer par le détroit d’Ormuz. Les producteurs de papier, de métal et de verre utilisent principalement le gaz naturel pour générer de l'énergie lors de la fabrication, de sorte que la hausse des prix du gaz augmente directement leurs coûts d'exploitation, plutôt que de passer par un processus de production en plusieurs étapes.
Les prix du fret maritime sont déterminés par des forces autres que le conflit. Le coût par conteneur de 40 pieds est tombé à 2 232 $ fin avril, les tarifs Asie-Europe ayant ralenti face à une faible demande et à un excès de capacité, avant de remonter à 4 473 $ au 27 août dans un contexte de forte demande transpacifique et de chargements anticipés liés aux tarifs. Plutôt que le conflit, ce sont la capacité excédentaire et la politique commerciale qui semblent alimenter ces tarifs, si bien qu’un règlement dans le Golfe pourrait ne pas apporter d’aide au fret. À court terme, cette hausse des coûts est principalement liée aux surtaxes, plusieurs transporteurs ayant instauré des surcharges carburant d’urgence à compter d’août 2026.
Les producteurs de carton pour emballage ont répercuté la hausse des coûts d’intrants.
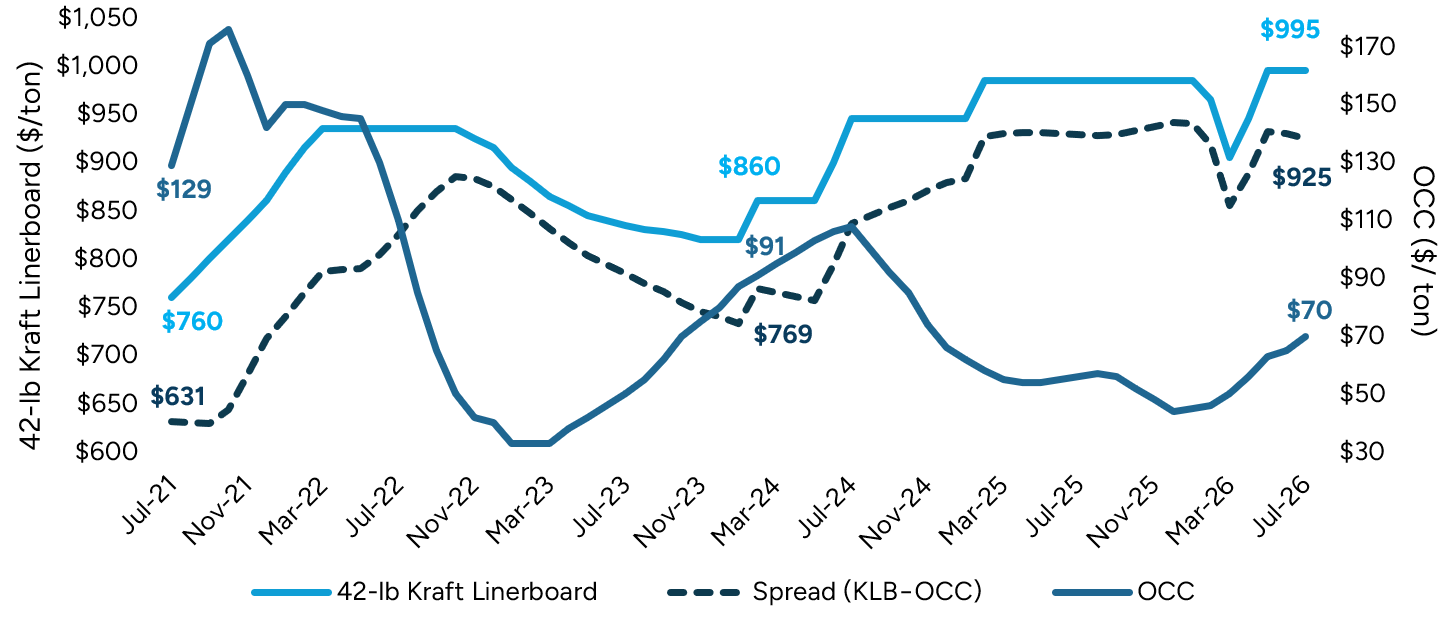
Six des plus grands producteurs nord-américains, dont International Paper, Smurfit Westrock, Georgia-Pacific et PCA, ont mené deux séries d’augmentations de prix en 2026, avec des hausses de 50 à 70 $ par tonne annoncées en mars et juin. Un troisième tour est prévu pour le 1er septembre, PCA annonçant une augmentation sans précédent de 140 $ par tonne à compter de cette date. Les dirigeants de l’entreprise ont souligné la hausse des coûts et la pression énergétique liées au conflit au Moyen-Orient, en plus d’une vague de fermetures d’usines en 2025. Le diesel, en hausse d’environ 50 % par rapport aux niveaux d’avant le conflit en 2025, continue d’augmenter le coût de livraison des boîtes de bois entrant et des boîtes finies sortantes. Les anciens contenants ondulés (OCC), la fibre recyclée qui alimente la production de cartons en contenant, ont également fortement augmenté, passant d’environ 44 $ la tonne en décembre 2025 à 70 $ la tonne en juillet 2026.
Le prix du carton de doublure se détache de celui de la fibre récupérée
Même si le prix de l'OCC a augmenté, les prix du carton fini ont progressé plus rapidement et de façon plus marquée, rompant la relation traditionnelle entre les deux. Historiquement, la tarification des linerboards était davantage régie par la demande des utilisateurs finaux et l’équilibre sous-jacent entre l’offre et la demande, mais les fournisseurs poussent désormais à des hausses dans un contexte beaucoup plus large de pressions liées aux coûts et à l’exploitation. En conséquence, les prix du linerboard et des OCC se sont de plus en plus éloignés, avec des contraintes de fret, d’énergie, de bois, de produits chimiques et de capacité influençant la tarification des cartons finis, indépendamment des mouvements des fibres récupérées. Ce qui était autrefois une relation relativement simple d’offre et de demande est désormais façonné par de multiples chocs externes à travers le système.
L’aluminium fait face à une seconde couche de pression sur les coûts
Le métal a un lien plus direct avec la région. La région du Golfe fournit environ 10 % de l’aluminium exporté dans le monde, et en mars 2026, des frappes iraniennes ont endommagé deux grandes installations de fusion d’aluminium du Golfe ; la plus grande des deux ne prévoit pas une restauration complète avant début 2027. Les prix avaient déjà atteint les 3 700-3 800 $ la tonne métrique début juin avant de reculer aux niveaux actuels de ~3 200 $ ; Les analystes du secteur d'activité notent qu’une reprise des perturbations d’approvisionnement causées par des conflits pourrait ramener les prix vers cette fourchette. Cette estimation inclut des frais d’expédition plus élevés et une assurance liée à la guerre, en plus du prix du métal de base. La fusion des métaux est très énergivore, ce qui entraîne des coûts supplémentaires lorsque l’électricité utilisée est produite à partir de gaz. Les entreprises qui produisent des canettes et des emballages en feuille, déjà confrontées à des augmentations de coûts dues aux tarifs de 2025 sur l’acier et l’aluminium, font face à une seconde vague de hausses de coûts qui s’ajoute à la première.
Le verre présente la plus longue exposition à l'énergie
Le verre présente la plus grande intensité énergétique des trois. La fusion fonctionne en continu à haute température, de sorte qu’un four ne peut pas être modulé lors d’une flambée des prix comme une ligne de conversion peut être mise à l’arrêt, et les coûts sont donc transmis sans délai. Certains fabricants de bouteilles en verre ont signalé des problèmes d’approvisionnement et de disponibilité liés à la crise énergétique mondiale généralisée, bien que l’impact n’ait pas encore été clairement quantifié dans les rapports publics.
Figure 3 : Comparaison inter-matériaux (indexée à juillet 2024)
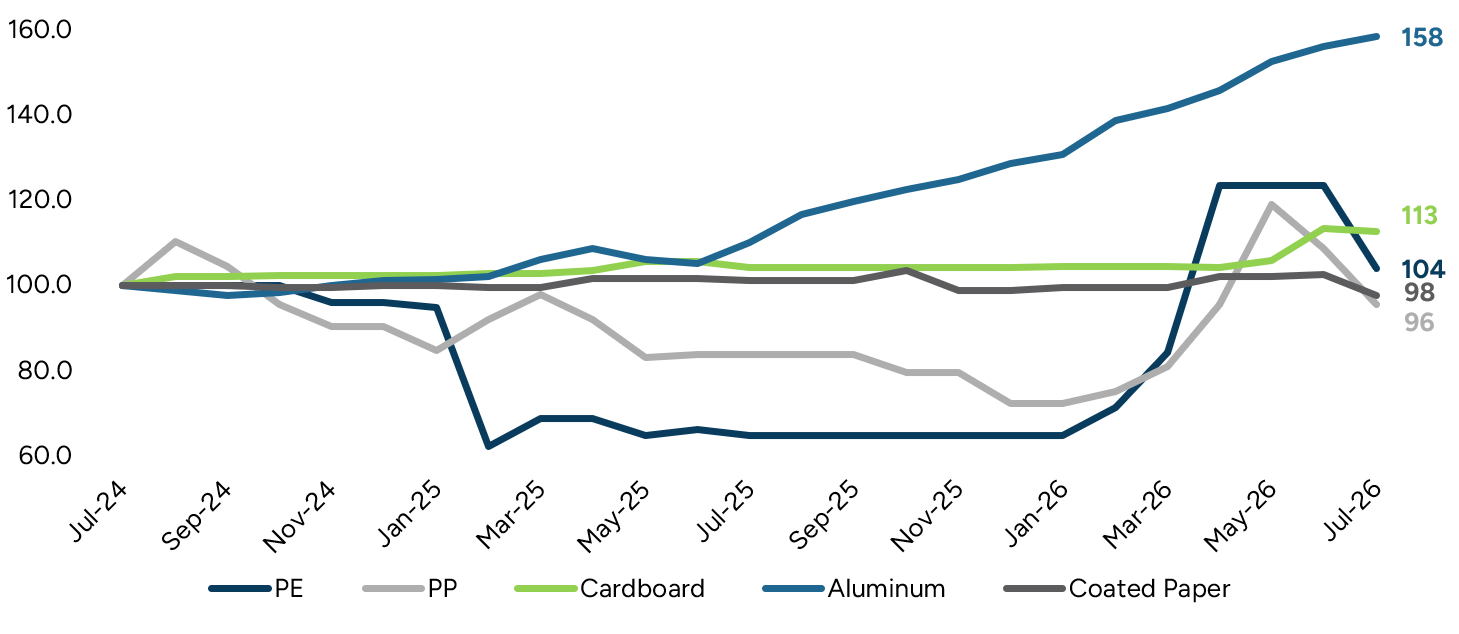
Figure 4 : Carton doublure kraft de 42 livres par rapport à l’écart de prix OCC
Ce que cela signifie pour les propriétaires d’entreprise et les investisseurs
Étant donné que le schéma observé se compose de pics brusques suivis de retracements partiels, les variations de prix reflètent des chocs répétés plutôt que de fixer un nouveau plancher pour les prix futurs. Toutefois, une atténuation ne signifie pas pour autant une disparition. Des mois de travail persistent, et des poussées répétées continuent de réinitialiser l’horloge avant que les coûts ne se normalisent complètement. Ce scénario de référence dépend également de la réaction de l’offre, qui diffère entre le pétrole et le gaz. Le pétrole peut puiser dans la production de schiste à court cycle et la capacité disponible de l’OPEP en quelques mois, tandis que la capacité de liquéfaction du GNL met des années à se construire sans producteur oscillant équivalent, positionnant les intrants liés au gaz pour se normaliser plus lentement. Les empaqueteurs axés sur le verre devraient prévoir une reprise plus longue que la tendance du prix du pétrole à l’Exhibit 1 ne le laisse entendre.
La structure des contrats pourrait faire la différence entre les gagnants et les perdants.
La structure des contrats constitue le principal facteur de différenciation au sein du secteur Les entreprises avec un langage basé sur les indices ou le transfert de coûts sont largement protégées, tandis que celles qui n’ont pas ces structures absorbent directement l’augmentation et cumulent chaque mois de retard contre le délai de re-évaluation de 60 à 90 jours. Cependant, le transfert des coûts n’est pas automatique. Les clients, soumis à leur propre pression de marge, n’acceptent pas de manière fiable les augmentations, ce qui entraîne un risque d’exécution même lorsque le contrat le permet. Ce fossé se fait sentir dans les processus de vente déjà en cours, où les acheteurs posent des questions pointues à propos de la structure des contrats et la rapidité de revalorisation d’une cible plutôt que sur la seule performance financière récente. L’élargissement de l’écart de coûts entre les substrats relance également les discussions sur la substitution qui étaient au point mort alors que les prix restaient stables.
Sources : CNBC, Al Jazeera, Reuters, Plastics Technology, PlasticsToday, Flexible Packaging Europe, GEP, Packaging Dive, Discovery Alert, Xeneta, Drewry, Suaid Global, Middle East Insider, The National, Wikipédia (crise du détroit d'Ormuz de 2026 / crise du carburant en temps de guerre en Iran en 2026), au 27/08/2026