中文


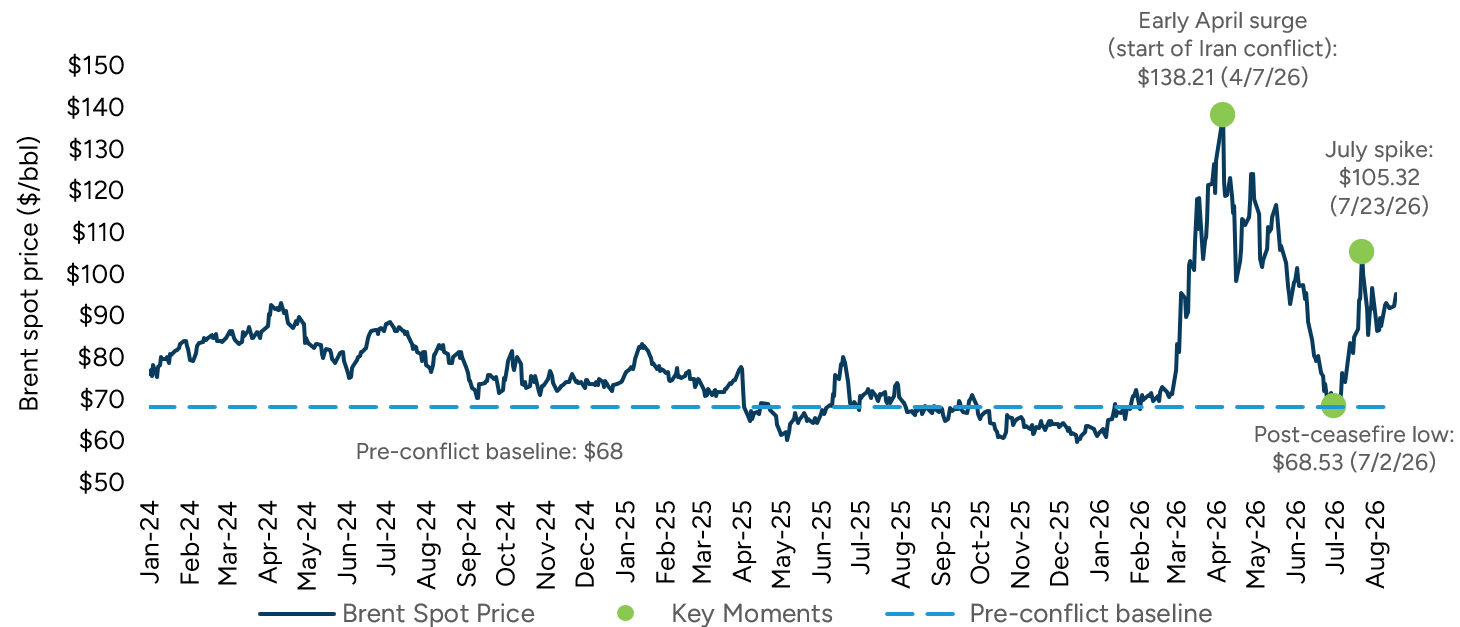
霍尔木兹海峡周边的动荡已不仅仅是地缘政治问题,而是成为包装商面临的成本挑战。 例如,布伦特原油价格在2026年2月冲突升级前约为每桶69美元,至4月初一度突破138美元,并在整个夏季随着美伊紧张局势的升温与缓和反复波动。 截至八月中旬,布伦特原油价格接近每桶95美元,较几周前短暂停火后出现的约70美元大幅上涨。
其结果并非包装成本的均匀上涨,而是多重冲击交错影响,每种材料的反应方式各不相同。 塑料主要受到石化原料的直接影响,而纸张、金属和玻璃则通过能源、运输、原材料和产能限制来吸收成本上升。 对于企业主和投资者来说,重要的问题是成本多快到达转换器,持续多久,以及能传递给客户多少。
塑料包装首当其冲,受影响最为严重
在包装加工商所使用的所有材料中,塑料与石化和能源市场的联系最为紧密。 用于制造大多数包装组件的树脂(聚乙烯[PE]、聚丙烯[PP]、聚对苯二甲酸乙二醇酯[PET]和聚苯乙烯[PS])均源自石油和天然气的原材料,尽管其与原油的接触程度因树脂、生产工艺和地区而异。
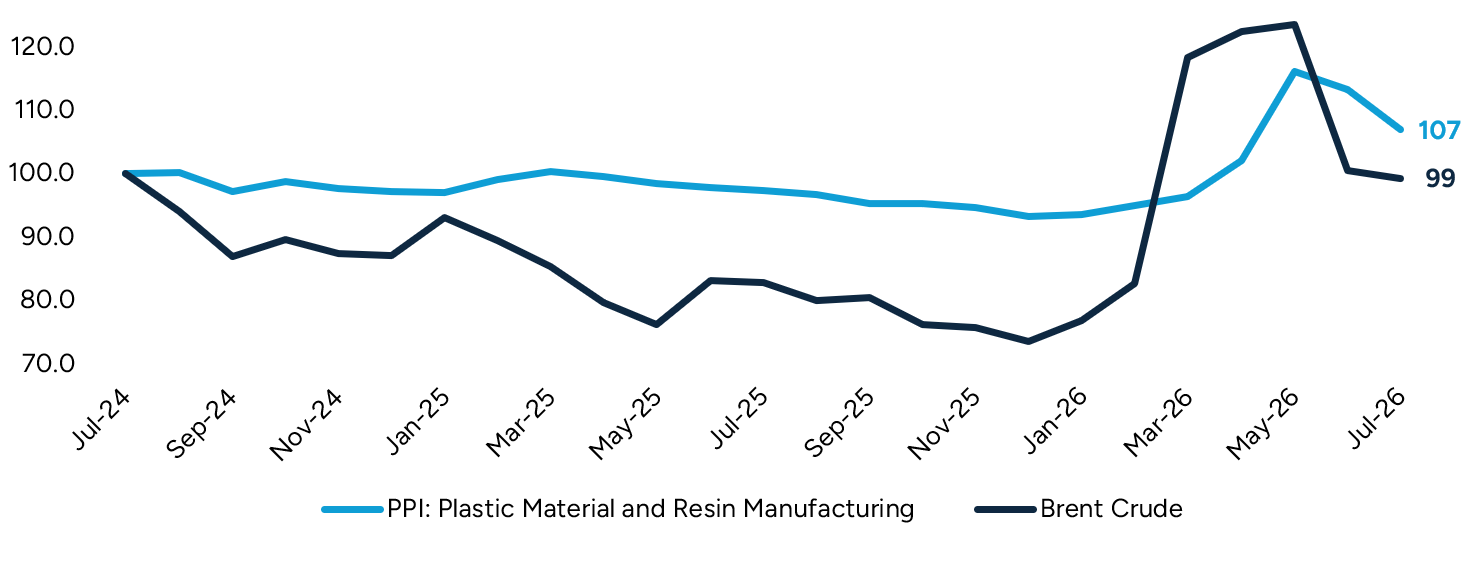
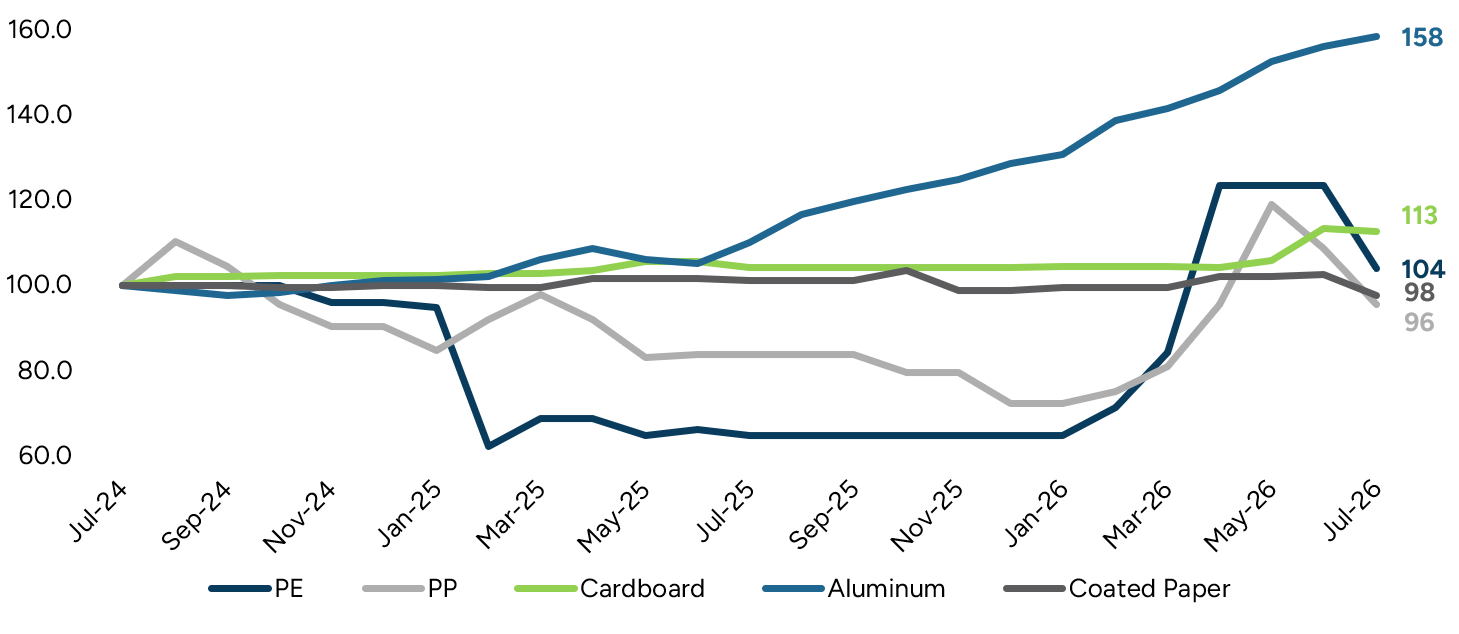
仅靠原油无法解释2026年树脂价格的上涨。 中东树脂及前体石化产品(如乙烯、丙烯和对二甲苯)被困在霍尔木兹海峡后方,导致全球供应紧缩,树脂价格上涨速度超过原料成本。 在欧洲,Flexible Packaging Europe指数显示,双向拉伸聚丙烯(BOPP)薄膜在2026年第二季度上涨97%,PET薄膜上涨40%,高密度聚乙烯(HDPE)上涨38%,低密度聚乙烯(LDPE)上涨31%。 美国聚乙烯生产商受即时油价冲击影响较小,但强劲的出口需求使工厂在2026年3月和4月的开工率达到约98-99%,收紧了国内供应,并推高了现货PE价格,尽管原料成本保持相对稳定。 库存在五月重建,缓解了一些压力。
霍尔木兹海峡的冲突直接导致了投入成本的上升。 全球约五分之一的石油通常通过该水道,每当冲突重新爆发,航运流量都会骤降,最近一次是在美国于七月中旬恢复海上封锁之后。 由于较高的材料成本需要60至90天才能传导到包装企业,每次冲突爆发都会在前一次涨价尚未消化前重新计时,导致许多加工企业在新一轮涨价到来时不得不同时吸收上一轮的成本增加。
图表#1:油价趋势
图表2:树脂价格与油价(以2024年7月为基准)
纸张、金属和玻璃未能幸免
纸张、金属和玻璃并非塑料树脂的衍生品,但运费、能源和金属商品价格均大幅上涨,推动所有包装基材的投入成本上升。 卡塔尔是世界上最大的液化天然气(LNG)出口国之一,其出口货物必须经过霍尔木兹海峡。 造纸、金属和玻璃生产商主要在制造过程中使用天然气来提供能源,因此天然气价格上涨会直接提高他们的运营成本,而不是通过多步骤的生产过程间接传导。
海运运费的变动主要由冲突以外的因素驱动。 由于亚欧航线运价因需求疲软和产能过剩而下跌,每40英尺集装箱的成本在四月底降至2,232美元;而到8月27日,受跨太平洋需求增强和与关税相关的提前装运影响,该成本又上升至4,473美元。 实际上,推动这些运费的主要因素是产能过剩和贸易政策,而不是冲突,因此即使海湾地区达成和解,运费也未必会降低。 短期内,增加的成本由附加费主导,多家承运人将自 2026 年 8 月起征收紧急燃油附加费。
箱板纸生产商将更高的投入成本转嫁给客户
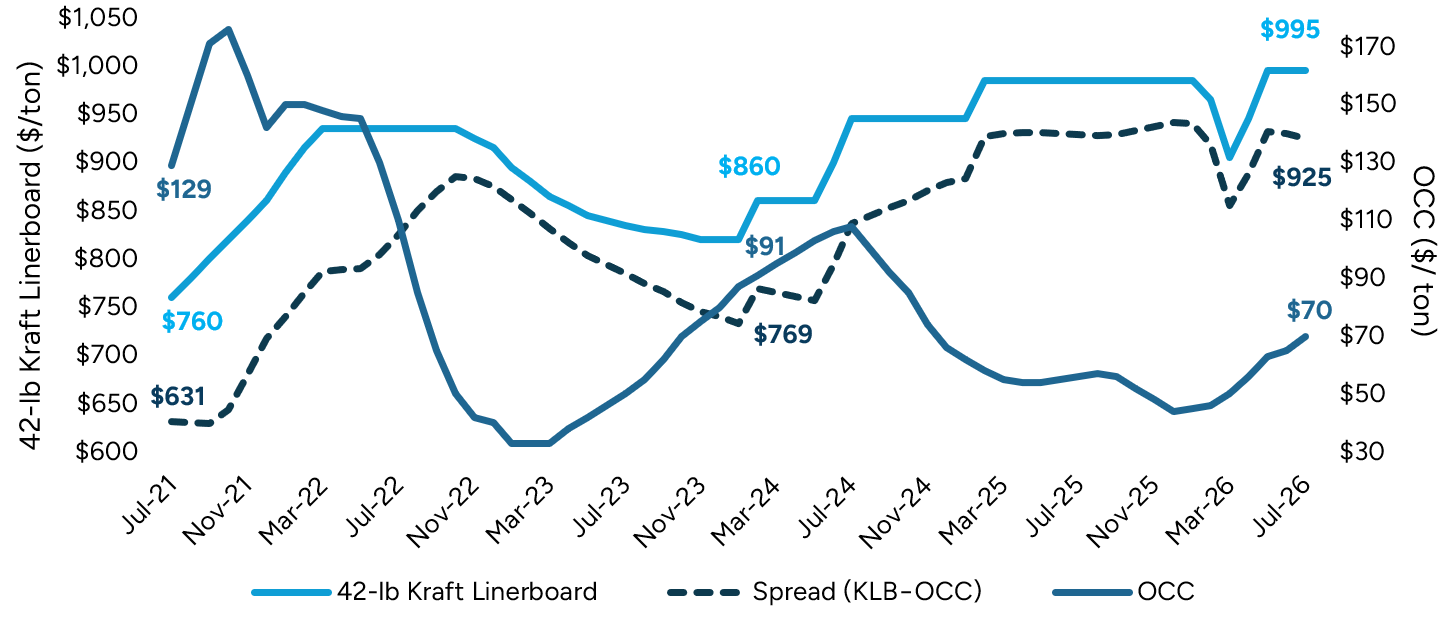
包括国际纸业、斯莫菲特韦斯特洛克、乔治亚-太平洋和PCA在内的六家北美最大的生产商于2026年进行了两轮价格上涨,3月和6月分别宣布每吨上涨50-70美元。 第三轮涨价定于9月1日进行,PCA宣布将于该日期起实施每吨上涨$140的空前涨价。 公司高管指出,受中东冲突影响的成本上升和能源压力,叠加2025年一系列工厂关闭,导致柴油价格较2025年冲突前水平上涨约50%,持续推高了进货木材和出厂成品箱的交付成本。 废旧瓦楞纸箱(OCC),作为箱板纸生产所需的回收纤维,其价格也大幅上涨,从2025年12月的每吨约44美元升至2026年7月的每吨70美元。
衬板定价正在与回收纤维脱钩
即使废旧瓦楞纸价格上涨,成品箱板价格却上涨得更快、更大,打破了两者之间传统的关联。 历史上,Linerboard 的定价更多受到下游需求和供需平衡的影响,但如今供应商在更广泛的成本和运营压力影响下不断推动价格上涨。 因此,Linerboard 和 OCC 的价格日益分化,运费、能源、木材、化学品以及产能限制等因素正独立于回收纤维价格的变动,影响成品箱板纸的定价。 曾经相对简单的供需关系,如今正受到系统各环节多重外部冲击的影响。
铝行业面临第二重成本压力
金属与该地区的联系更为直接。 海湾地区供应全球约 10% 的铝出口量,2026 年 3 月,伊朗袭击损坏了两座主要的海湾铝冶炼厂;其中较大的一座预计要到 2027 年初才能完全恢复。价格在 6 月初已触及每公吨 3,700-3,800 美元,随后回落至当前约 3,200 美元的水平;行业分析师指出,若冲突导致供应再次中断,价格可能会回升至此前区间。 这一估算包括更高的运输成本和与战争相关的保险费用,叠加在基础金属价格之上。 冶炼是一项高能耗工艺,凡是电力来源于燃气时,成本会进一步增加。 生产罐头和箔包装的企业,已经在应对2025年钢铁和铝关税带来的成本上涨,如今又面临新一轮成本上涨。
玻璃行业的能源风险敞口持续时间最长
玻璃在这三者中携带的能量强度最高。 玻璃的熔化过程在高温下持续进行,因此熔炉无法像转换生产线那样在价格飙升时降低产能,成本也会几乎毫无延迟地传导出去。 一些玻璃瓶制造商报告了与全球能源紧缩相关的供应和可用性问题,尽管其影响尚未在公开报道中得到明确量化。
图表 3:跨材料比较(以 2024 年 7 月为基准)
图表#4:42磅牛皮衬板与OCC价差
这对企业主和投资者意味着什么
鉴于观察到的模式表现为急剧飙升后伴随部分回撤,这些价格变动反映的是反复冲击,而非为未来价格设定新的底线。 然而,缓解并不等同于消退。 仍需数月才能消化完毕,而反复的爆发不断重置倒计时,使成本完全正常化一再被推迟。 该基准假设还取决于供应响应,而石油和天然气的供应响应并不相同。 石油可以依靠短周期的页岩油生产和OPEC的备用产能,在几个月内实现增产,而LNG液化产能的建设则需要数年时间,并且没有类似的“摇摆生产者”,因此与天然气相关的投入恢复正常的速度会更慢。 偏重玻璃的包装商应为比图表1中油价趋势所暗示的更长的复苏做好准备。
合同结构可能成为赢家与输家的分水岭
合同结构是该行业最大的差异化因素。 采用基于指数或成本传递条款的公司在很大程度上受到保护,而没有这些结构的公司则需直接吸收涨幅,并且每月的延迟都会加剧其与60至90天重新定价滞后的累计影响。 然而,成本传递并非自动进行。 客户在自身利润压力下难以稳定接受涨价,因此即使合同允许,该机制也存在执行风险。 这一差距已在正在进行的交易流程中显现,买家们开始针对目标企业的合同结构和重新定价速度提出尖锐问题,而不仅仅关注近期的财务业绩。 基材之间日益扩大的成本差距,也重新引发了在价格保持稳定时曾经搁置的关于替代方案的讨论。
来源:CNBC、半岛电视台、路透社、Plastics Technology、PlasticsToday、Flexible Packaging Europe、GEP、Packaging Dive、Discovery Alert、Xeneta、Drewry、Suaid Global、中东内幕、The National、维基百科(2026年霍尔木兹海峡危机/2026年伊朗战争燃料危机),截至2026年8月27日