Italiano


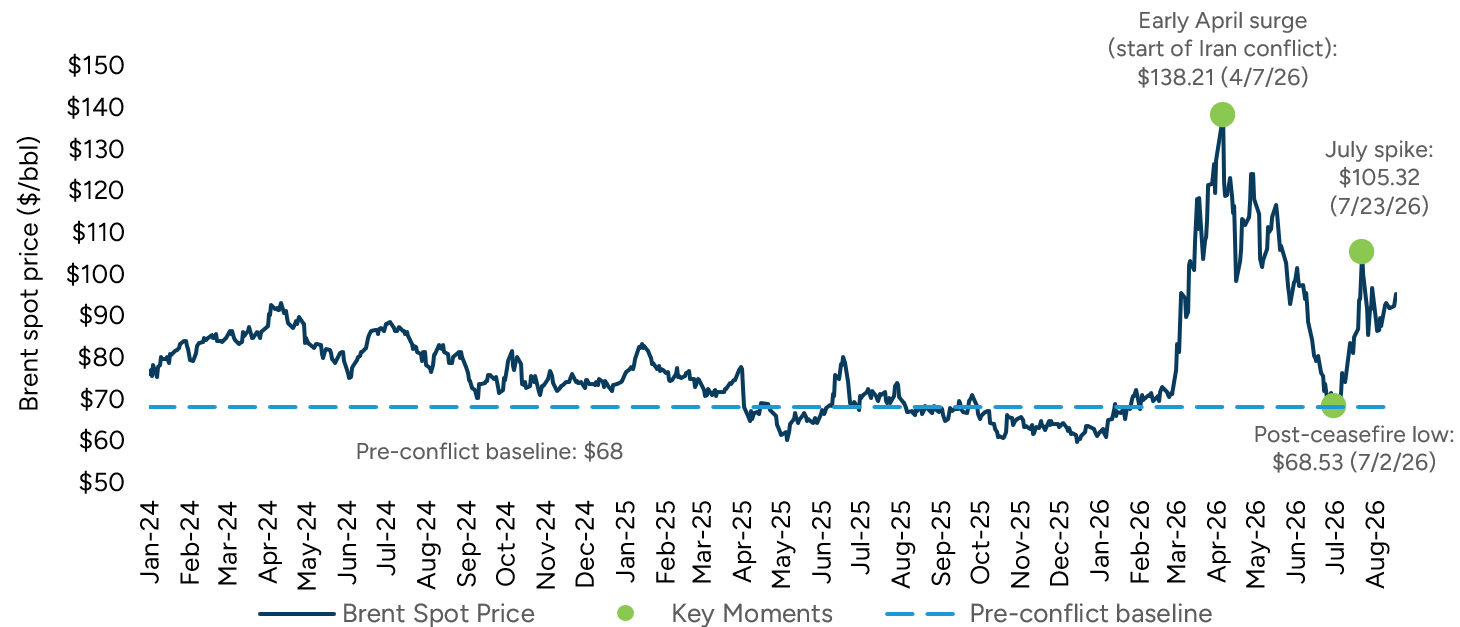
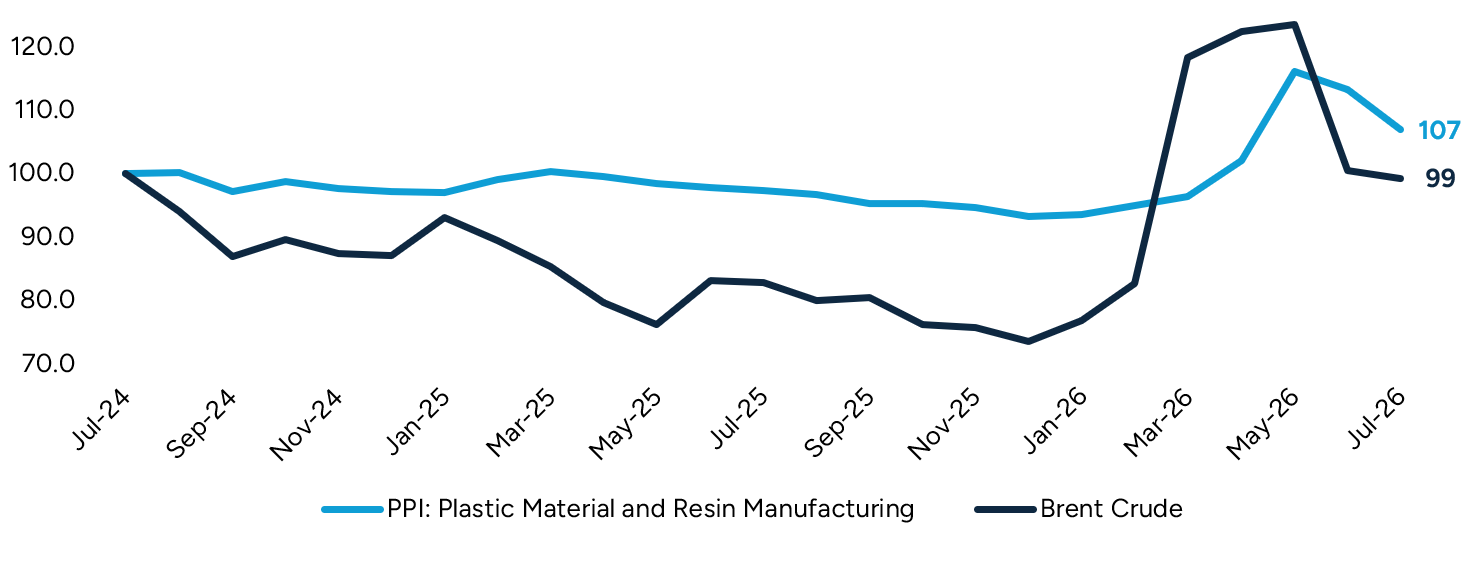
L'instabilità attorno allo Stretto di Hormuz è andata oltre la questione geopolitica ed è diventata una storia di costi per i produttori di imballaggi. Ad esempio, il greggio Brent è passato da circa 69 dollari a barile prima dell'escalation di febbraio 2026 a un picco superiore a 138 dollari all'inizio di aprile e ha oscillato ripetutamente durante l'estate, mentre le tensioni tra Stati Uniti e Iran si sono intensificate e raffreddate. A metà agosto, il petrolio si scambia a quasi 95 dollari al barile, in netto aumento rispetto ai ~70 dollari visti solo poche settimane prima dopo un breve cessate il fuoco.
Il risultato non è un aumento uniforme dei costi di imballaggio, ma una serie di shock sovrapposti che si muovono in modo diverso attraverso ogni substrato. La plastica risente direttamente dell’impatto delle materie prime petrolchimiche, mentre carta, metallo e vetro assorbono gli aumenti dei costi di input attraverso energia, trasporto, materie prime e limitazioni di capacità. Per i titolari di aziende e gli investitori, le domande importanti sono quanto velocemente i costi arrivano al convertitore, quanto tempo persistono e quanto può essere trasferito ai clienti.
Il Packaging In Plastica Subisce L’Impatto Per Primo, E In Modo Più Marcato.
Di tutti i materiali utilizzati dai convertitori di imballaggi, la plastica è quella più direttamente legata ai mercati petrolchimici ed energetici. Le resine utilizzate per la produzione della maggior parte dei componenti per imballaggi (polietilene [PE], polipropilene [PP], polietilene tereftalato [PET] e polistirene [PS]) sono raffinate da materie prime derivate dal petrolio e dal gas, sebbene la loro esposizione al petrolio greggio vari a seconda del tipo di resina, del processo produttivo e della regione.
Il greggio da solo non spiega l'aumento dei prezzi della resina nel 2026. I volumi di resine e precursori petrolchimici provenienti dal Medio Oriente (es., etilene, propilene e paraxilene) sono rimasti bloccati dietro lo Stretto di Hormuz, riducendo l'offerta globale e facendo salire i prezzi della resina più rapidamente rispetto ai costi delle materie prime sottostanti. In Europa, l'indice di Flexible Packaging Europe evidenzia un aumento del 97% per il film in polipropilene orientato biaxialmente (BOPP) nel secondo trimestre del 2026, del 40% per il film in PET, del 38% per il polietilene ad alta densità (HDPE) e del 31% per il polietilene a bassa densità (LDPE). I produttori statunitensi di polietilene sono stati meno esposti allo shock immediato dei prezzi del petrolio, ma la forte domanda di esportazione ha portato gli impianti a un utilizzo di circa il 98-99% tra marzo e aprile 2026, restringendo la disponibilità interna e facendo aumentare i prezzi spot del polietilene, anche se i costi delle materie prime sono rimasti relativamente stabili. A maggio le scorte sono state ricostituite, contribuendo ad alleviare la pressione.
Il conflitto nello Stretto di Hormuz ha portato direttamente all'aumento dei costi degli input. Circa un quinto del petrolio mondiale normalmente passa attraverso quella via d'acqua, e il traffico marittimo è diminuito drasticamente ogni volta che riprendono i combattimenti, più recentemente dopo che gli Stati Uniti hanno ristabilito un blocco navale a metà luglio. Poiché i costi più elevati dei materiali impiegano 60-90 giorni per raggiungere i convertitori, ogni riacutizzazione resetta l'orologio prima che l'aumento precedente venga superato, lasciando molti convertitori ad assorbire un aumento al momento dell'arrivo successivo.
Figura n. 1: tendenza dei prezzi del petrolio
Allegato 2: prezzo della resina vs. prezzo del petrolio (indicizzato a luglio 2024)
Carta, metallo e vetro non sono immuni
Carta, metallo e vetro non sono derivati della resina plastica, ma i prezzi delle materie prime per il trasporto, l'energia e i metalli sono tutti aumentati, creando una pressione al rialzo sui costi degli input per tutti i substrati di imballaggio. Il Qatar è uno dei maggiori esportatori mondiali di gas naturale liquefatto (GNL) e le sue spedizioni devono passare attraverso lo Stretto di Hormuz. I produttori di carta, metallo e vetro utilizzano principalmente il gas naturale per generare energia durante la lavorazione, quindi prezzi più elevati del gas incidono direttamente sui loro costi operativi, anziché essere distribuiti su più fasi della produzione.
I prezzi del trasporto marittimo sono influenzati da forze diverse rispetto al conflitto. Il costo per container da 40 piedi è sceso a 2.232 dollari a fine aprile, mentre i prezzi Asia-Europa si sono attenuati a causa di una domanda debole e di una capacità in eccesso, per poi salire a 4.473 dollari il 27 agosto in un contesto di maggiore domanda transpacifica e di anticipazione tariffaria. Anziché il conflitto, sembrano essere la capacità eccessiva e le politiche commerciali a guidare queste tariffe, quindi un accordo nel Golfo potrebbe non portare un miglioramento delle condizioni del trasporto merci. Nel breve termine, il costo aggiuntivo è determinato da sovrapprezzi, con diversi trasportatori che applicheranno sovrapprezzi di emergenza sul carburante a partire da agosto 2026.
I produttori di carta per cartone ondulato trasferiscono a valle l’aumento dei costi di produzione
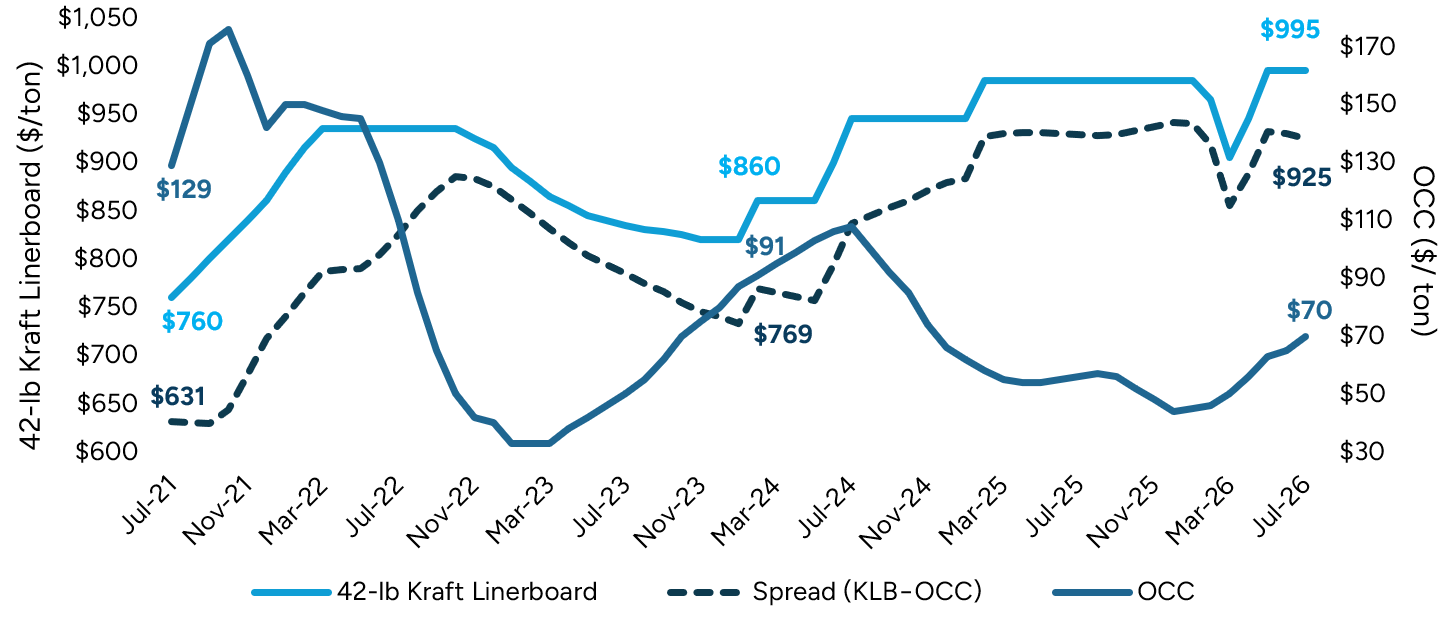
Sei dei maggiori produttori nordamericani, tra cui International Paper, Smurfit Westrock, Georgia-Pacific e PCA, hanno attuato due tornate di aumenti di prezzo nel 2026, con incrementi di $50-70 per tonnellata annunciati nei mesi di marzo e giugno. Una terza tornata è prevista per il 1° settembre, con PCA che ha annunciato un aumento senza precedenti di 140 dollari per tonnellata, effettivo da quella data. I dirigenti aziendali hanno indicato l’aumento dei costi e la pressione energetica legati al conflitto in Medio Oriente, oltre a una serie di chiusure di impianti nel 2025. Il diesel, aumentato di circa il 50% rispetto ai livelli pre-conflitto del 2025, continua a far salire i costi di consegna sia del legno in entrata che delle scatole finite. I vecchi contenitori ondulati (OCC), la fibra riciclata che alimenta la produzione di cartoni contenitori, sono aumentati notevolmente, passando da circa 44 dollari per tonnellata al 31/12/2025 a 70 dollari per tonnellata entro il 31/07/2026.
Prezzi del Linerboard si disaccoppiano dalla Fibra Recuperata
Anche con l'aumento dell'OCC, i prezzi dei containerboard finiti sono cresciuti sempre più e più velocemente, rompendo il rapporto tradizionale tra i due. Storicamente, la tariffazione dei linerboard era più strettamente regolata dalla domanda degli utenti finali e dall'equilibrio tra domanda e offerta, ma ora i fornitori stanno imponendo aumenti in un contesto di pressioni molto più ampie sui costi e sull'operatività. Di conseguenza, i prezzi del linerboard e dell’OCC hanno mostrato una crescente divergenza, con trasporto, energia, legno, prodotti chimici e vincoli di capacità che influenzano il prezzo del cartone da imballaggio finito indipendentemente dalle fluttuazioni delle fibre recuperate. Quella che un tempo era una relazione relativamente semplice di domanda e offerta ora viene plasmata da molteplici shock esterni in tutto il sistema.
L'alluminio affronta un secondo livello di pressione sui costi
Il metallo ha un legame più diretto con la regione. La regione del Golfo fornisce circa il 10% dell’alluminio esportato a livello mondiale e, nel marzo 2026, attacchi iraniani hanno danneggiato due importanti impianti di fusione di alluminio nella zona; il più grande dei due non prevede un ripristino completo prima dell’inizio del 2027. I prezzi hanno già raggiunto quota 3.700–3.800 dollari per tonnellata metrica all’inizio di giugno, per poi scendere agli attuali ~3.200 dollari; gli analisti del settore osservano che una ripresa delle interruzioni dell’offerta causate dal conflitto potrebbe riportare i prezzi verso quella fascia. Questa stima include costi di spedizione più elevati e un'assicurazione legata alla guerra aggiunta al prezzo del metallo base. La fusione richiede molta energia, aggiungendo un ulteriore livello di costi ovunque l'energia sia generata dal gas. Le aziende che producono lattine e imballaggi in lamina, già alle prese con aumenti di costo dovuti ai dazi del 2025 su acciaio e alluminio, stanno affrontando una seconda ondata di rincari che si aggiunge alla prima.
Il vetro ha la maggiore esposizione energetica
Il vetro presenta la maggiore intensità energetica dei tre. La fusione avviene in modo continuo ad alte temperature, quindi un forno non può essere regolato in caso di aumento dei prezzi come può essere fermata una linea di conversione, e i costi vengono trasferiti rapidamente. Alcuni produttori di bottiglie di vetro hanno segnalato problemi di approvvigionamento e disponibilità legati alla più ampia crisi energetica globale, sebbene l’impatto non sia stato ancora quantificato chiaramente nelle comunicazioni pubbliche.
Tabella 3: Confronto tra materiali (indicizzato a luglio 2024)
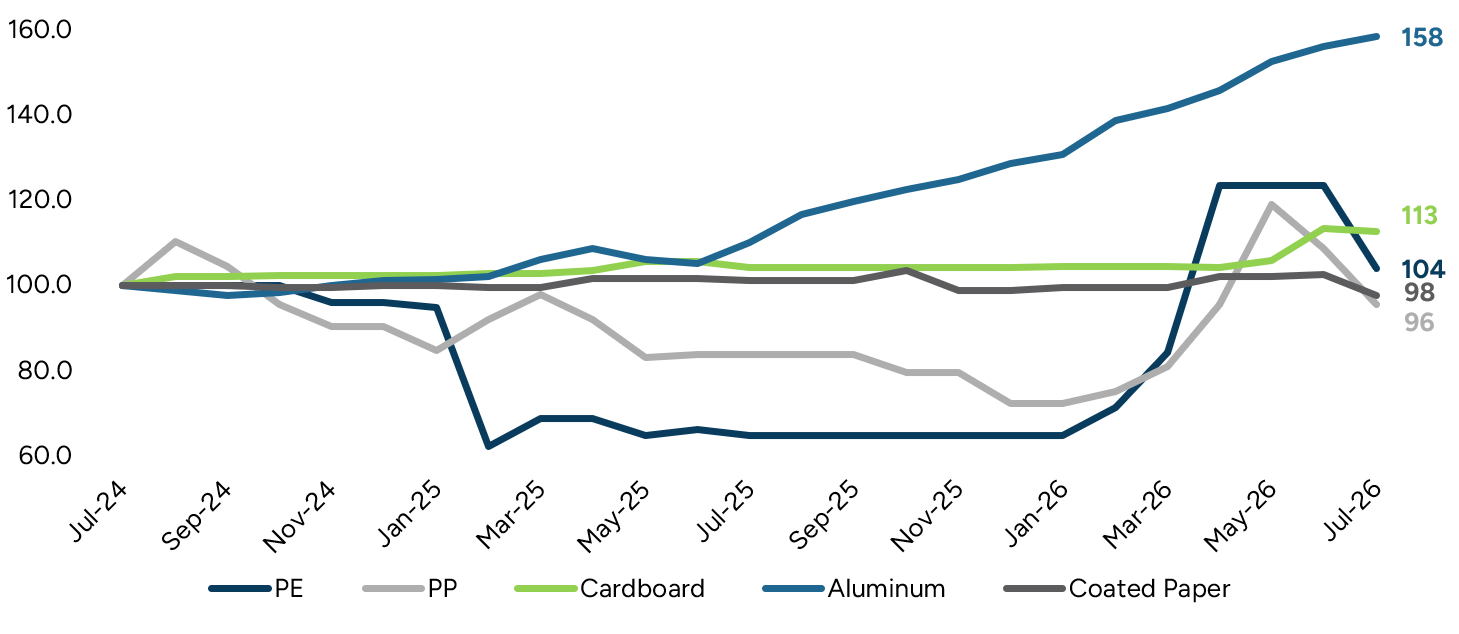
Figura n.4: differenziale di prezzo tra kraftliner da 42 libbre e cartone ondulato da macero (OCC)
Cosa significa questo per i titolari d'azienda e gli investitori
Considerando che il modello osservato consiste in picchi improvvisi seguiti da ritracciamenti parziali, le variazioni di prezzo riflettono shock ripetuti piuttosto che stabilire una nuova base per i prezzi futuri. Tuttavia, l'allentamento non è la stessa cosa che lo svanimento. Restano mesi di assestamento e le continue recrudescenze fanno ripartire il conto alla rovescia prima che i costi tornino pienamente alla normalità. Anche questo caso base dipende dalla risposta dell'offerta, che non è la stessa per petrolio e gas. Il petrolio può attingere alla produzione di scisti a ciclo breve e alla capacità di riserva dell'OPEP disponibile entro pochi mesi, mentre la capacità di liquefazione del GNL richiede anni per essere costruita senza un produttore a oscillazione equivalente, posizionando gli input legati al gas per normalizzare più lentamente. I confezionatori orientati al vetro dovrebbero prevedere una ripresa più lunga rispetto alla tendenza del prezzo del petrolio nell'Esempio 1.
La Struttura Contrattuale Poteva Separare i Vincitori dai Perdenti.
La struttura contrattuale è il principale elemento distintivo in tutto il settore. Le aziende con contratti indicizzati o con meccanismi di trasferimento dei costi sono in gran parte protette, mentre quelle prive di queste strutture assorbono direttamente l’aumento e lo accumulano ogni mese di ritardo rispetto al ritardo di riprezzamento di 60-90 giorni. Tuttavia, il pass-through non è automatico. I clienti, sottoposti a pressione sui margini, non accettano regolarmente gli aumenti, quindi il meccanismo comporta un rischio di esecuzione anche quando il contratto lo permette. Questa discrepanza sta emergendo nei processi di acquisizione già in corso, dove gli acquirenti stanno ponendo domande mirate sulla struttura contrattuale del target e sulla rapidità di adeguamento dei prezzi, piuttosto che sulla sola performance finanziaria recente. Il divario di costo sempre più ampio tra i substrati sta anche rilanciando le conversazioni sulla sostituzione che si erano fermate mentre i prezzi erano stabili.
Fonti: CNBC, Al Jazeera, Reuters, Plastics Technology, PlasticsToday, Flexible Packaging Europe, GEP, Packaging Dive, Discovery Alert, Xeneta, Drewry, Suaid Global, Middle East Insider, The National, Wikipedia (crisi dello Stretto di Ormuz 2026 / crisi del carburante durante la guerra in Iran 2026), aggiornato al 27 agosto 2026